Las sucesivas prórrogas del gravamen no restablecieron formalmente los artículos que
regulan la obligación de declarar y autoliquidar
ÁNGEL SÁEZ
14 de octubre de 2026 · 05:40 CEST
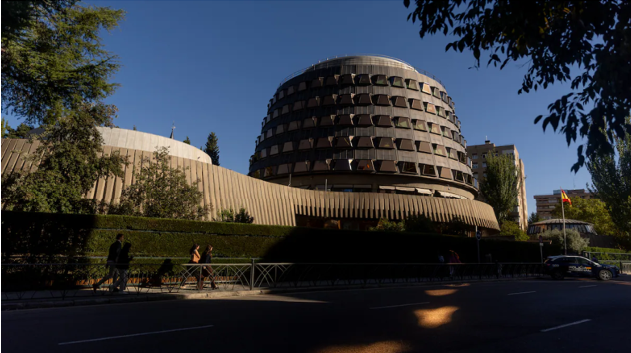
Fachada de la sede del Tribunal Constitucional de España.
EDUARDO PARRA (EUROPA PRESS)
El Tribunal Constitucional tiene pendiente de resolver la cuestión de inconstitucionalidad del impuesto
sobre el patrimonio (IP) desde el año 2021, cuando la admitió a trámite. Y, al tratarse de un tortuoso
proceso legislativo que se ha seguido desde el año 2008, vamos a intentar explicar de una forma sencilla
este complejo tema.
La Ley 4/2008, ley ordinaria, en su exposición de motivos indicó: “En el actual contexto, resulta
necesario suprimir el gravamen derivado de este impuesto mediante la fórmula más idónea para asegurar
su eliminación efectiva e inmediata”. Más idónea.
Dicha eliminación del gravamen se produce tanto para la obligación real como para la obligación
personal de contribuir. ¿Cómo lo hace? Pues indicando que se bonifica al 100 % el impuesto, aspecto sin
trascendencia para la cuestión de inconstitucionalidad. Y se derogan los artículos 36, 37 y 38 del
impuesto. Estos artículos básicos y esenciales regulan la autoliquidación, la indicación de las personas
obligadas a presentar declaración y la presentación de la declaración ante la Administración.
Cualquier ciudadano entiende que sin esos artículos no existe gravamen alguno y por ello dichas
obligaciones se recogen en la Ley General Tributaria, en su artículo 8, como reserva de ley. Importante:
reserva de ley.
El restablecimiento efectivo del impuesto sobre el patrimonio, justificado en la crisis económica, se
realiza mediante el Real Decreto- ley 13/2011, de 16 de septiembre. El instrumento del real decreto-ley
para restablecer el impuesto fue criticado duramente por varios reconocidos catedráticos, sin más
trascendencia.
La pregunta es: ¿cómo se restableció el gravamen? A los efectos que aquí interesan, añadiendo los
artículos 36, 37 y 38 al texto legal, es decir, la autoliquidación, las personas obligadas a declarar y la
obligación de presentar declaración. ¿Y cómo se reguló para que se aplicara el impuesto solo para los
años 2011 y 2012? Pues copiando el texto de la derogación que hizo la Ley 4/2008 de supresión del
gravamen. En especial, derogando los artículos 36, 37 y 38 con efectos desde el 1 de enero de 2013.
¿Y qué pasó en el año 2013? Pues que una ley ordinaria, la Ley 16/2012, de 27 de diciembre, en su
exposición de motivos indicó que “se prorroga durante el ejercicio 2013 la vigencia del impuesto…”.
¿Cómo se hizo? Pues trasladando la derogación de los repetidos artículos 36, 37 y 38 al 1 de enero de
2014. Nada que objetar, pero sí resaltar que una ley ordinaria derogó dichos artículos en ese día concreto.
Queda claro que una ley ordinaria con la misma fuerza jurídica que la que derogó dichos artículos en
2008 para suprimir el gravamen del IP nos coloca en el mismo punto de salida para cualquier
restablecimiento del tributo.
¡Sorpresa! La Ley de Presupuestos Generales del Estado para el año 2014, de 23 de diciembre de 2013,
desplaza la derogación, en especial, de los artículos 36, 37 y 38 al 1 de enero de 2015. Y nos
preguntamos: ¿pero se han añadido al texto legal dichos artículos, como se hizo en 2011, para después
poderlos derogar? Pues no.
Y la siguiente pregunta clave es: ¿puede la ley de presupuestos dar vigencia a los referidos artículos que
implican restablecer el gravamen, como se hizo en 2011 por real decreto-ley? Pues no. El artículo 134.7
de la CE establece: “La ley de presupuestos no puede crear tributos. Podrá modificarlos cuando una ley
tributaria sustantiva así lo prevea”.
Queda claro que restablecer el gravamen del IP no puede hacerlo la Ley de Presupuestos Generales del
Estado. La disposición final segunda de la Ley del IP claramente lo expresa.
La siguiente pregunta es: ¿alguna de las posteriores leyes de presupuestos o reales decretos-leyes que han
prorrogado la vigencia del IP han añadido al texto legal los indicados artículos? Pues no.
Y, finalmente, la Ley de Presupuestos para el año 2021 indica que convierte el IP en permanente, y ello
lo hace derogando la derogación que se venía realizando anualmente desde el año 2012. Pero la última
pregunta repetida es: ¿alguna ley ordinaria o real decreto-ley anterior había reintroducido los repetidos
artículos 36, 37 y 38 del texto legal? Pues no.
La conclusión, entonces, es que dichos artículos no están vigentes y, por tanto, no hay personas obligadas
a declarar, autoliquidar ni presentar la declaración del IP.
En el recurso que resolverá el TC, aun siendo muy simple, sí se menciona el artículo 134.7 de la CE.
“Lex est Lex”.
Ángel Sáez es economista y director de Ros Petit.